Howdy! How can we help you?
(somo.nl)AI競争の真の勝者
(訳者まえがき)オランダの多国籍企業研究センター(SOMO)のウエッブに掲載されたレポートの翻訳です。(2026/9/30アクセス)
執筆者:マルガリーダ・シルヴァ
公開日:
2025年7月7日
いわゆる「AI競争」は、テクノロジーをめぐるビジネスや政策の議論を席巻している。企業が国が、発展途上の生成AI市場を制覇しようと競い合う中、OpenAI(新しいウィンドウで開く)、Anthropic、Mistral(新しいウィンドウで開く)といったスタートアップは、ビッグテックの支配に挑戦する可能性を秘めた「国の誇り」と見なされることが多い。しかし、SOMOが時価総額上位12社の生成AIスタートアップのバリューチェーンを分析した結果、別の実態が浮かび上がった。すなわち、スタートアップはビッグテック企業に大きく依存しているということだ。
主な調査結果:
- スタートアップはビッグテック企業に大きく依存している:
- 11社のスタートアップが、生成AIの学習および展開に用いるAI専用チップとしてNvidiaを利用している。
- 10社が、モデルのトレーニングや実行に必要なAIインフラとしてAmazon、Microsoft、Googleに依存している。
- 9社が、Amazon、Microsoft、Googleのプラットフォームを通じてモデルを商用化している。
- ビッグテック企業はまた、ジェネレーティブAIスタートアップと提携関係を築いており、AIの開発と商用化を支配する能力をさらに高めている。
- 生成AIスタートアップは、デジタル市場における多様性や競争の促進にほとんど寄与していない。ビッグテック企業は、他社が開発した製品であっても、新製品市場に対して引き続き大きな支配力を行使し続けている。
- AIがビジネスや公共サービスでますます普及する中、公的機関――特に競争規制当局――は市場を綿密に精査し、権力のさらなる集中を防ぐために断固たる措置を講じなければならない。
生成AIの複雑なバリューチェーン
生成AI(genAI)とは、テキスト、画像、コード、音声、動画など新たな出力を生成できる人工知能システムの一種であり、OpenAIのChatGPTが最もよく知られている。これらのシステムは、各リンクが絶えず相互に作用し合う複雑なバリューチェーンの上に構築されている。
SOMOは12社の生成AIスタートアップのバリューチェーンを分析し、チップ、インフラ、データソース、データワーカー、資本など、各社の事業運営における主要な構成要素をマッピングした。(分析手法の詳細についてはこちらを参照。)
本記事では、GenAIモデルを開発する時価総額上位のスタートアップのバリューチェーンにおける、ハードウェア、インフラ、プラットフォームの構成要素について考察する。モデルには多様性があるものの、私たちの実験によれば、GenAIスタートアップは主要な投入要素や市場参入経路においてビッグテック企業に依存していることが明らかになった。ビッグテック企業の市場支配力により、AI分野における重要なイノベーターであっても、新規参入企業はこれらに大きく依存せざるを得ない状況にある。
NvidiaがAIチップの設計と販売を支配している
生成AIのバリューチェーンの中核をなすのは、専用のAIチップだ。こうしたチップは、パターンを見つけるためのデータ処理(AIモデルのトレーニング)や、ユーザーのクエリに対する結果の提供(推論)といった、負荷の高い作業に最適化されている。
調査対象のスタートアップ12社のうち11社が、A100やH100といったNvidiaのAIチップ(グラフィックス処理ユニット:GPU)を採用していた。実際、NvidiaはAIチップ設計市場を支配しており、市場シェアは80%から95%の範囲にある。同社の圧倒的な優位性は、チップ設計だけでなく、チップを最適化するために使用されるソフトウェア「Compute Unified Device Architecture(CUDA)」にも起因している。CUDAはNvidiaの「堀」と評されており、競合他社との差別化を図る技術的優位性となっている。
一部のスタートアップは、Amazon、Google、Microsoft、Cerebrasのチップも採用していた。しかし、これらはNvidiaの製品の代替というよりは、補完的な存在であるようだ。
全体として、生成AIの爆発的な普及はNvidiaにとって追い風となっており、2025年6月時点で、同社の時価総額は3.44兆ドルに達し、多数のNvidiaチップを用いて開発されたChatGPTのリリース以来、その価値は753%増加した。同社はまた、2024年には営業利益率が55.5%に達するなど、収益性を大幅に高めた。
AIチップ市場におけるNvidiaの支配力は、競争上の懸念を引き起こしている。特に顕著なのは、同社が反競争的行為についてフランスの競争当局による調査を受けている点だ。本稿執筆時点では起訴には至っていないものの、競争当局は声明の中で、Nvidiaの支配力により、価格の操作、生産量の制限、不当な条件の押し付け、顧客間の差別が可能になる恐れがあると指摘している。
Amazon、Google、MicrosoftがAIインフラを所有している
GenAI企業には、高度に先進的なAIチップが必要であるだけでなく、その大量供給も求められる。GenAI開発における学習および推論の段階では、モデルの複雑さやデータセットの規模に応じて、膨大な計算能力が必要となる場合がある。例えば、「Luminous Supreme」の学習に際し、Aleph Alphaは512個のNvidia A100 GPUからなるクラスターを使用した。一方、OpenAIのGPT-3は報道によると、10,000個のNvidia A100 GPUを用いて学習されたとされる。
AIスタートアップには、必要な量のチップを利用するための3つの選択肢がある。第一に、チップを直接購入して独自のクラスターを構築する方法だ。第二に、公共のスーパーコンピュータを利用する方法、第三に、クラウドプロバイダーのデータセンターに設置されたクラスターへのアクセス権を購入する方法がある。
SOMOが分析したスタートアップの多くは、クラウドプロバイダー経由で利用権を購入する選択肢を選んでいる。中でも、Amazon、Oracle、Google、Microsoftが最も頻繁に利用されている。特にAmazon、Google、Microsoftは、クラウドプロバイダー市場において圧倒的な優位性を有している。長年にわたり、これらの企業は拡大するクラウド事業を支えるため、AI専用データセンターを含む広範なデータセンターネットワークを構築してきた。Microsoftは2023年の報告書で次のように述べている。
「4年前、当社はトレーニングと推論に最適なクラウドを構築することを目標に、AIスーパーコンピュータへの投資を開始した。現在、このインフラはパートナーであるOpenAIによって、業界最高水準の基盤モデルやサービス、そして史上最も急成長している消費者向けアプリの一つであるChatGPTを稼働させるために活用されている。Nvidiaや、Adept、Inflectionといった主要なAIスタートアップも、独自の画期的なモデルを構築するために当社のインフラを利用している。」
2015年から2024年にかけて、Amazon、Google、Microsoftは土地、建物、設備に合計6,719億6,000万ユーロを費やしており、2020年以降、支出が顕著に増加している。各社の年次報告書によると、この支出増加は主にAIチップの調達とAIデータセンターの拡張によるものだ。
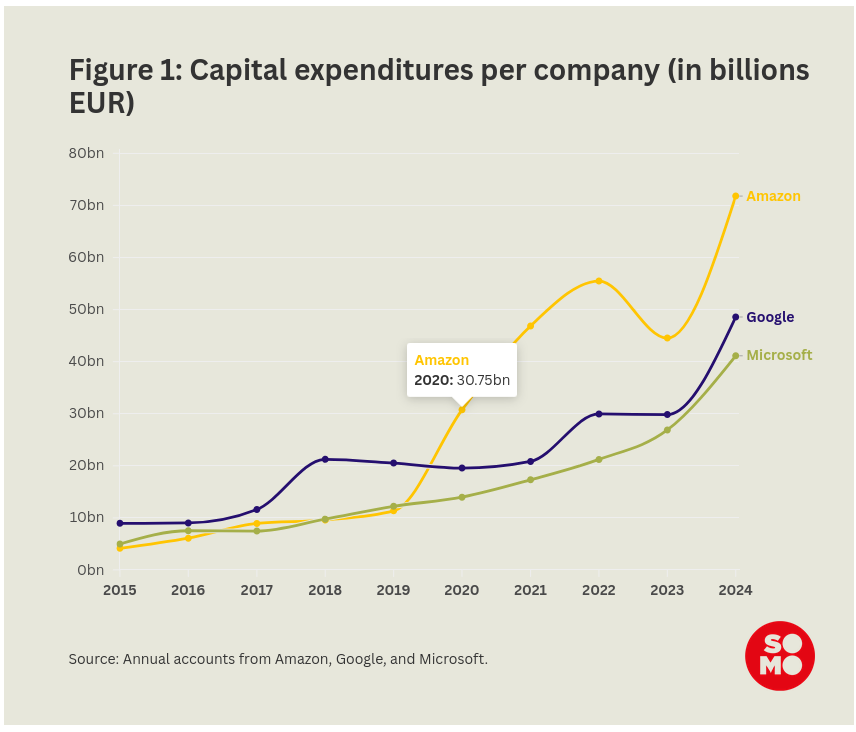
Amazon、Google、Microsoftは圧倒的な支配力を有しており、新たなAIクラウドプロバイダーによる脅威にさらされていない。英国の競争当局によると、CoreWeaveのようなAI専門プロバイダーの容量ははるかに小さいため、それらの市場参入は大手企業の地位に影響を与えていない。
処理能力の優位性に加え、これら3社のクラウドプロバイダーは、ジェネレーティブAI(genAI)スタートアップとの取引を積極的に推進してきた。具体的には、複数年契約に対して割引料金を適用したり、ジェネレーティブAIモデル開発企業に対し、モデルへの優先的なアクセス権と引き換えにクラウドインフラへのアクセス権を提供する商業的提携を提案したりしている。例えば、マイクロソフトはOpenAIにAIインフラを提供し、その見返りとして、自社のAzureクラウドを通じてGPTモデルへのアクセス権を販売する独占的権利を獲得した。
当初の提携契約では、OpenAIが他社に補完的なクラウドインフラを求めることが禁じられていた。この条項はその後再交渉されたものの、マイクロソフトは優先交渉権を保持しており、OpenAIが他社のプロバイダーを利用できるのは、マイクロソフトが要求されたサービスの提供を拒否した場合に限られる。
マイクロソフトによるフランスのスタートアップ「ミストラル」への出資においても、同社のクラウドインフラの利用を約束すること、および「選定された顧客向けの業界特化型モデルのトレーニングや、欧州の公共部門のワークロードへのサポート」に関する協業の可能性が条件として求められた。
ジェネレーティブAIスタートアップにとって、ビッグテックのインフラを利用することは圧倒的に一般的な選択だが、3つのスタートアップが代替モデルを試みている:
- xAIの場合、イーロン・マスクは自身のX(旧Twitter)およびテスラへの所有権を活用し、NVIDIAのチップへのアクセスを確保すると同時に、AmazonやOracleのクラウドサービスでそれを補完した。その後、xAIはメンフィス((米国)に巨大データセンターを建設した。
- Aleph Alphaは、小規模な自社データセンターを構築した後、Oracle、Stackit、およびHewlett-Packard Enterprise (HPE)のクラウドサービスを利用して処理能力を拡張した。
- Hugging Faceのモデル「Bloom」は、フランス政府が提供・助成する公共インフラ「ジャン・ゼイ公共スーパーコンピュータ」上で学習された。これは、SOMOのサンプルの中で、公共インフラを利用した唯一の生成AIモデルである。一方、Hugging Faceの「StarCoder」モデルは、Amazonのインフラ上で学習された。
これらの例が示すように、独自のインフラを構築したり、公共のインフラを利用したりといった選択肢は存在するが、それらは小規模なプロジェクトか、あるいは世界一の富豪が所有するスタートアップに限定される。
ジェネレーティブAIのデータセンターがもたらす環境負荷
ジェネレーティブAIのバリューチェーンにおけるデータセンターの役割を分析することは、ビッグテックの市場支配力の優位性を理解する上でも、またジェネレーティブAI技術が環境に与える影響を把握する上でも重要だ。AIブームにより、エネルギーと水の消費量が多いデータセンターが爆発的に増加している。国際エネルギー機関によると、「一般的なAI特化型データセンターの電力消費量は10万世帯分に相当するが、現在建設中の最大規模のデータセンターではその20倍の電力を消費することになる」という。
非営利団体「Beyond Fossil Fuels」は、欧州の新規データセンターが、化石燃料の消費を増大させるか、あるいは他のセクターの脱炭素化に必要な再生可能エネルギーを消費することで、エネルギー転換を脅かす恐れがあると警告している。最近発表された調査によると、AI企業は概して、自社製品に伴う環境への影響や資源消費について開示していないことが示されている。実際、ChatGPTのリリース以降、これらの問題に関する透明性は低下している。
Amazon、Google、Microsoftが市場参入の道をますます支配している
ほとんどの生成AIスタートアップは、生産や導入にかかる極めて高いコストを相殺できる収益性の高いビジネスプランを見出すのに、依然として苦戦している。一つの可能性として、自社の生成AIモデルへの直接アクセスを販売し、企業、開発者、公的機関がベースモデルを利用し、それぞれのニーズに合わせて微調整できるようにする方法がある。SOMOが分析したスタートアップのうち、1社を除くすべてがこのアプローチを追求していた。
しかし、ビッグテック企業はクラウド分野での支配力を素早く活用し、生成AIスタートアップと民間・公的顧客をつなぐプラットフォームとしての地位を確立した。Amazon Bedrock、Amazon SageMaker、Microsoft Azure、Google Vertexは、自社のクラウドユーザーに対し、自社および他社が開発した生成AIモデルへのアクセス権に加え、生成AIの微調整や展開のための多様なツールを提供している。
分析対象となった12社のスタートアップのうち、9社が自社のモデルをビッグテック企業のプラットフォーム上でホストすることを許可している。Amazon、Google、Microsoftは世界的なクラウド市場を支配しているため、消費者への重要なゲートウェイとなっている。
この状況は、欧州議会が歴史的アーカイブの運用にAnthropic社の「Claude」モデルを採用する決定を下したことによく表れている。アイルランド市民自由評議会(ICCL)の調査によると、欧州議会が選択できるモデルはAmazon Web Servicesで利用可能なものに限定されていた。これは、EU機関がAmazonとのクラウド調達契約に拘束されているためである。ICCLが指摘したように:「欧州議会はアマゾンのクラウド・エコシステムに縛られており、アマゾンのAIモデル・マーケットプレイスである『Amazon Bedrock』に依存している。」
AIインフラの提供と同様に、ビッグテック企業は、生成AIモデル開発者を惹きつけるために、単に既存の市場優位性に頼っただけではない。彼らは商業的提携を活用し、モデルの商用化権と引き換えに、クラウドサービスの割引や優先アクセス、あるいは資金提供を行った。OpenAIとマイクロソフトの契約のように、独占条項を含む契約さえあった。AmazonとAnthropicの提携には、Amazonの顧客に対し、同スタートアップのモデルへの早期アクセスを提供するという合意が含まれている。SOMOの問い合わせに対し、Anthropicの広報担当者は、Amazonによる同スタートアップへの80億ドルの投資と、Amazon顧客向けの早期アクセスは別々に合意されたものであると述べた。
ビッグテックのクラウド経由で利用できない生成AIモデル開発企業は、次の3社のみである:
- Inflection AIとAdept AIは最近、それぞれマイクロソフトとアマゾンによる買収(一般に「アクイ・ハイア」と呼ばれる)の対象となり、両社はこれらのジェネレーティブAIスタートアップの従業員の大部分を引き抜き、知的財産を直接買い取った。
- ドイツのAleph Alphaは、NVIDIAを除き、ビッグテックとの関係をほぼ避けてきた。
データワーカー
少数の大企業が支配するバリューチェーンは、しばしば小規模なサプライヤーや労働者の搾取を助長する。ジェネレーティブAIにおいて、データにラベルを付け、データをクリーニングし、モデルをテストする労働者は不可欠だ。しかし、アウトソーシング企業やクラウドワークプラットフォームなどの第三者を通じて雇用されることが多いこれらの労働者に対する搾取の証拠が蓄積しつつある。データワーカー、特にグローバル・サウス諸国の作業者からは、報告されているように、保護措置がほとんどないか全くなく、賃金も低いという劣悪な労働環境が指摘されている。
ここにも、ビッグテックの足跡が見て取れる。Amazonは2005年にMechanical Turkプラットフォームを立ち上げた際、クラウドワークの先駆者となった。それからほぼ20年後、Metaは物議を醸しているAIクラウドワークプラットフォーム「Scale AI」の株式49%を買収するとの合意を発表した。
AIのプラットフォーム時代
ビッグテックにとってモデルホスティングがいかに重要かは、Microsoftが急いでDeepseekの生成AIモデル群のホスティングを引き受けた事実からも見て取れる。これらは、MicrosoftのパートナーであるOpenAIの優位性に直接挑戦するものであったにもかかわらずだ。さらに最近では、MicrosoftはxAIのモデルをホストすると発表した。xAIの所有者であるイーロン・マスクが現在、MicrosoftとOpenAIを提訴しているにもかかわらずである。
アマゾン、グーグル、マイクロソフトにとって、これらのモデルをホストすることはクラウド事業を強化する手段だ。スタートアップのAleph Alphaが大型モデルの開発を断念した際、同社のCEOはこの点を非常に明確に指摘した:
「経済的に成り立たせるのは難しい。NVIDIAに多額の資金を振り込むこと自体は難しくない。誰でもできることだ。しかし、機能するビジネスモデルを構築するのは難しい……。この市場を混乱させている戦略的利害関係が存在する。テック大手は、これをそれ自体として機能するビジネスモデルとは見なしておらず、既存のモデルを強化するためのツールとして捉えている。彼らにとって、[この]投資からROI(投資収益率)を得る必要はないのだ。」
MicrosoftのCEO、サティア・ナデラは異なる見解を表明しており、最近宣言したように、この瞬間を「新たなプラットフォームシフト」と位置づけている。過去のプラットフォームシフトでは、ビッグテック企業がオンラインマーケットプレイスからアプリストア、ソーシャルメディアに至るまで、デジタル経済の主要部分のゲートキーパーとなった。これにより、彼らはユーザーに搾取的な条件を課し、膨大なデータと金銭的な手数料を搾取することが可能になった。
ジェネレーティブAI市場の発展におけるビッグテックの役割も、同様のパターンをたどる可能性が高い。
クラウドサービスにおけるビッグテック企業の支配力については、世界中の複数の競争当局によって調査が行われてきた。英国競争当局による最近の調査によると、ビッグテック企業は、AIモデルへのアクセスを提供することを、顧客を自社のクラウドに引き寄せ、関連サービスの購入につなげる手段と見なしている。同当局が入手した内部文書によると、アマゾン、グーグル、マイクロソフトはいずれも、AIプラットフォームおよびより広範なクラウドサービスの利用と収益において急速な成長を遂げている。
フランス競争当局は、アマゾン、グーグル、マイクロソフトが、無料のクラウドクレジットの提供から、クラウドからの離脱を非常に高額かつ技術的に困難にすることまで、顧客を囲い込むために様々な手法を用いていたことを指摘している。英国の競争当局は、同様の慣行がAI市場にも影響を及ぼすと指摘している一方、フランス当局は、そうした慣行がすでに激化していると述べている。これは、AI利用者がプロバイダーを切り替えたり、複数のクラウドプロバイダーを同時に利用したりすることが困難になり、ビッグテックのサービスに縛られる可能性が高いことを意味する。
AIの「国内チャンピオン」に対する国家支援は裏目に出る恐れがある
この1年、各国政府は、自国がAIの国内チャンピオンとみなす企業を保護・支援するため、「AI競争」に参入してきた。米国、フランス、カナダはいずれも、AIデータセンターへの民間投資に対する公的支援を発表した。
直接的な支援には、規制緩和の取り組みも伴っている。米国では、立法者が州レベルでのAI規制を10年間禁止するよう求めた一方、フランスでは、政府が超大規模データセンターの開発を可能にすることを目指しており、地方自治体の権限を飛び越え、地域社会との協議を迅速化し、環境規制の適用除外を認めている。
しかし、こうした取り組みが支援対象としているスタートアップ(OpenAI、Mistral、Cohere)は、ビッグテックと深く結びついている。最終的に支援を受けるプロジェクトの中には、ビッグテックに直接利益をもたらすものさえあるかもしれない。例えば、フランスが支援しているAIデータセンターは、Microsoftが支援する企業G42によって建設中のものだ。(新しいウィンドウで開く)
AIスタートアップとビッグテックとの間の依存関係や深い相互連携を断ち切らなければ、「AI競争」への公的介入は、支配的なテック企業の権力をさらに強固なものにしてしまう可能性が高い。その結果、ビッグテックのモデルに内在する環境的・社会的被害がさらに深刻化するだろう。
競争政策の役割
英国、フランス、ポルトガル、米国などの競争当局は、生成AI市場において反競争的行為の兆候を確認している。ビッグテックとAIスタートアップ間の提携、およびそれらが合併に該当するかどうかについては、多くの注目が集まっている。一部ではさらに踏み込み、ビッグテックの市場支配力と地位が、いかにして発展途上のAI市場を支配することを可能にしてきたかを分析している。生成AIに関する競争当局の取り組みの一覧はこちらで確認できる。競争当局が懸念を表明しているにもかかわらず、AI市場の進化におけるビッグテックの役割に対処するために介入した当局は一つもない。
ビッグテックが、世界中の民間および公共サービスに統合されるであろう技術の開発を最終的に支配してしまうという深刻なリスクがある。過去のプラットフォームの変遷から、当局は市場が完全に統合されるまで待ってから介入してはならないことが分かっている。
競争当局は迅速に行動し、チップからプラットフォームに至る、生成AIのバリューチェーン全体を俯瞰し、特にテック大手が技術の開発を形作り支配する能力を制限することを具体的な目的とすべきだ。具体的には:
- クラウドサービスは調査の対象とし、公益事業型の規制を課すか、あるいは企業の構造的分離を行うかによって、支配力を構造的に制限しなければならない。
- 中小企業との提携や投資については、単なる個別の事象としてではなく、潜在的な反競争的戦略の構成要素として調査しなければならない。
- 支配的なプレーヤーには、相互運用性基準の導入を義務付け、クラウド間の容易な切り替えを可能にするよう求めるべきだ。
シニア・テック・リサーチャー
https://www.somo.nl/the-real-winners-of-the-ai-race
